Lån trots skuld hos Kronofogden

- Lånebelopp 30 000 - 490 000 kr
- Löptid 2 - 15 år
- Effektiv ränta 18,75 % - 33,50 %
Hos Plus1 kan du som är hos Kronofogden få lån. Plus1 är en bank som är nischad för den som är skuldsatt eller har ett skuldsaldo hos Kronofogden. Här har du en chans att starta om din ekonomi trots flera betalningsanmärkningar och KFM!

Här är alla lån du kan få trots Kronofogden
- Trustpilot4,7(5.3k omdömen)
-
 4,8(3.3k omdömen)
- Popularitet3,07
- Redaktionen5
- Kreditium betyg
 4,51 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp30 000 - 490 000 kr
- Löptid2 - 15 år
- Effektiv ränta18,75 % - 33,50 %
- Uppläggningsavgift995 kr
- Utan ucNej
- BetalningsanmärkningGodkänner
Räntan är rörlig och sätts individuellt. För ett annuitetslån på 160 000 kr där räntan startar på 22,50 % och sänks med 0,5 procentenheter var tredje månad och en återbetalningstid på 8 år med 96 avbetalningar om i snitt 3 063 kr och 588 kr i uppläggningsavgift ger en effektiv ränta på 19,86 %. Totalt att återbetala blir 294 600 kr.

- Lån trots betalningsanmärkningar
- Man kan få sänkt månadsränta om man sköter återbetalningsplanen
- Lån går att få trots skulder hos Kronofogden
- Låna upp till 500 000 kr
- Man måste ha en medsökande om det finns ett skuldsaldo
- Du eller medsökande behöver vara fastanställd
- Uppläggningsavgift på 995 kr
- Lånebelopp30 000 - 490 000 kr
- Löptid2 - 15 år
- Ränta7,00 % - 22,50 %
- Effektiv ränta18,75 % - 33,50 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift995 kr
- Administrationsavgift29 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Plus1 är en nystart på din ekonomi, bokstavligen talat. Exempelvis får du ett nystartslån om du har enstaka betalningsanmärkningar. Med andra ord förstår långivaren att din kredithistorik inte är fläckfri. Dessutom vänder de sig till dig som har en låg kreditvärdighet och som ändå behöver låna pengar av olika anledningar. Främst för att lösa gamla lån till ett nytt. Lånesumman som de erbjuder är från 30 000 kr upp till 500 000 kr. Löptiden är från 2 år upp till 15 år. De godtar även skuldsaldo hos Kronofogden.


- Popularitet3,16
- Redaktionen3
- Kreditium betyg 3,05 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 200 000 kr
- Löptid2 - 10 år
- Effektiv ränta27,69 %
- Uppläggningsavgift579 kr
- Utan ucJa
- BetalningsanmärkningGodkänner
Räkneexempel: Annuitetslån 5 år. Effektiv årsränta 29,97%. Ett lån på 50 000 kr kostar då 1 937 kr/mån (60 avbetalningar), dvs totalt 83 675 kr. Ingen uppläggningsavgift eller aviavgifter. 26,50% nominell ränta. Räntan är rörlig. Banky samarbetar med Nordiska Kreditmarknadsaktiebolaget. Uppdaterat 2022-06-28.

- Utan UC
- Lätt att få
- Inga avgifter
- Låg ränta för att vara ett lån utan UC
- Borgensman med god kreditvärdighet krävs
- Ej möjligt att välja löptid
- Lånebelopp5 000 - 200 000 kr
- Löptid2 - 10 år
- Ränta21,95 %
- Effektiv ränta27,69 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift579 kr
- Administrationsavgift49 kr
- MedsökandeNej
- LåneförsäkringNej
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Banky är en ganska ny aktör på lånemarknaden. Företaget grundades 2021 och har som vision att erbjuda ett billigare alternativ till den som har så låg kreditvärdighet att den annars bara kvalificerar sig för högkostnadskrediter. Banky är ett svenskt företag och har Nordiska kreditmarknadsinstitutet som partnerbank. Det betyder att Banky endast sköter kundhanteringen medan Nordiska kreditmarknadsinstitutet, som även samarbetar med många andra parters, är lånets motpart.

- Användarbetyg4,67(3 omdömen)
- Popularitet4,88
- Redaktionen3
- Kreditium betyg 3,89 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp1 000 - 150 000 kr
- Löptid1 - 8 år
- Effektiv ränta33,18 %
- Anslutna banker9
- Utan ucJa
- BetalningsanmärkningGodkänner
Kredio är endast en jämförelsetjänst och tar ingen kreditupplysning eller skapar ansökningar. Ett lån på 25 000 kronor med en löptid på 36 månader med en rörlig nominell årsränta på 21,95%. Lånet medför 36 månatliga avbetalningar om cirka 985 kr, en uppläggningsavgift på 495 kr samt en månatlig administrationsavgift på 59 kr. Totalt att återbetala blir 36 030 kr vilket ger en effektiv årsränta på 32,85%. Exemplet är baserat på ett lån taget 2025-03-20.

- De jämför uteslutande snabblån och kontokrediter.
- De jämför endast långivare som står under Finansinspektionens tillsyn.
- De är experter på snabblån och kontokrediter.
- Ingen telefon eller chatt support.
- Lånebelopp1 000 - 150 000 kr
- Löptid1 - 8 år
- Ränta22,95 %
- Effektiv ränta33,18 %
- KreditupplysningUkjent
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- Anslutna banker9
- LåneförsäkringNej
- DirektutbetalningDirekt
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Kredio är en smart jämförelsetjänst för snabblån och kontokrediter. De specialiserar sig på att erbjuda trygga och enkla jämförelser av långivare. De förmedlar alltså inte lån eller har något samarbete med långivare.

- Trustpilot4,5(3.6k omdömen)
- 4,6(1.8k omdömen)
- Användarbetyg3(1 omdömen)
- Popularitet3,73
- Redaktionen5
- Kreditium betyg 4,31 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 800 000 kr
- Löptid1 - 15 år
- Effektiv ränta4,95 % - 23,00 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
Annuitetslån 12 år. Effektiv årsränta 6,17%. Ett lån på 200 000 kr kostar då 1 952 kr/månad (144 avbetalningar), dvs totalt 281 047 kr. Ingen start-/aviavgift. 6% nominell ränta (rörlig ränta, sätts individuellt baserat på dina förutsättningar).

- Man kan låna trots betalningsanmärkningar (måste vara äldre än 6 månader)
- Möjlighet till snabb utbetalning (med signering av skuldebrev online via BankID)
- Lånelöften är giltiga i 30 dagar
- En enda ansökan till 41 olika långivare
- De tar alltid en uc, men endast en gång
- Lånebelopp10 000 - 800 000 kr
- Löptid1 - 15 år
- Ränta4,95 % - 23,00 %
- Effektiv ränta4,95 % - 23,00 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringJa
- TrustPilot betyg4.5
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen registrerad skuld hos kronofogden de senaste 6 månaderna
Lendo är en av de största och mest pålitliga låneförmedlare med gott omdöme på svenska marknaden som samarbetar med 41 olika långivare. Här kan du ansöka om lån från 10 000 kr upp till 600 000 kr till en ränta om 4,70 - 33,75%.
Vare sig du ska ta ett helt nytt eller slå ihop gamla smålån så kan du göra det här. Sedan en tid tillbaka kan du även få hjälp att ansöka och jämföra både bolån och företagslån hos Lendo. När du använder Lendos låneförmedlingstjänst så tas det bara en (1) kreditupplysning hos uc, trots att du kan få låneerbjudande från ett gäng olika banker. Då Lendos tjänst även är helt gratis så kostar det dig varken en enda krona eller försämrar din kreditvärdighet när du söker om lån här.
- Trustpilot4,8(34.3k omdömen)
- 4,7(2.9k omdömen)
- Användarbetyg4(1 omdömen)
- Popularitet3,32
- Redaktionen5
- Kreditium betyg 4,47 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Effektiv ränta4,50 % - 21,99 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
Räntan är rörlig och sätts individuellt. För ett annuitetslån på 310 000 kr med 12 års löptid, nominell ränta 8.19 % och 0 kr i uppläggnings-/aviavgift blir den effektiva räntan 8.50 %. Totalt belopp att betala: 487 869 kr. Månadskostnad: 3 388 kr fördelat på 144 betalningstillfällen.

- Ansök hos 40 banker med endast en kreditupplysning
- Snabb ansökan med BankID
- Godtar upp till 10 st betalningsanmärkningar
- Kreditupplysning hos uc (men endast en)
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Ränta4,50 % - 21,99 %
- Effektiv ränta4,50 % - 21,99 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringNej
- TrustPilot betyg4.8
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 100 800 kr
- Ingen registrerad skuld hos kronofogden de senaste 6 månaderna
Sambla är en låneförmedlare som grundades år 2014 av Per Österström, Petter Nyman, Alexander Milles, Andreas Johansson och Linus Englund. Än idag (2026) sitter Per kvar på posten som VD.
Hos förmedlaren Sambla kan du ansöka om privatlån från 5 000 kr upp till hela 800 000 kr utan säkerhet – och ansökan tar endast 2 minuter. Sedan starten år 2014 har Sambla hjälpt fler 390 000 kunder och dessutom har de ett utmärkt omdöme på Trustpilot med ett snittbetyg på 4,7 av 5 stjärnor.
- Trustpilot4,7(9.6k omdömen)
- 4,7(3.6k omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,07
- Redaktionen5
- Kreditium betyg 4,74 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Effektiv ränta4,50 % - 22,00 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
Annuitetslån 12 år, belopp 400 000 kr, rörlig ränta 7,99%, uppläggningskostnad 400 kr, aviavgift 20kr, ger en effektiv ränta på 8,41%. Totalt belopp att återbetala 626 457kr, fördelat på 144 återbetalningar, ger en månadskostnad på 4 348kr.

- Godtar betalningsanmärkningar
- Låna med skuld hos Kronofogden
- Samla lån utan säkerhet
- Kreditupplysning sker via uc
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Ränta4,50 % - 22,00 %
- Effektiv ränta4,50 % - 22,00 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift400 kr
- Administrationsavgift20 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringNej
- TrustPilot betyg4.7
- Direktutbetalning24/7
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 120 032 kr
- Ingen skuld hos Kronofogden
Enklare är en låneförmedlare som hjälper konsumenter att hitta och jämföra privatlån. Bakom tjänsten Enklare.se står företag Enklare Ekonomi Sverige AB (org.nr 556975-4814) som ägare och har gjort sedan företaget grundades 2014.
Hos Enklare kan du ansöka om lån mellan 5 000 kr - 800 000 kr till en ränta om 5,07 - 33,46%. Lånen du ansöker om är utan säkerhet, vilket innebär att du kan använda lånet till vad du vill. De vanligaste lånen som tecknas hos Enklare är: billån, samlingslån och lån för konsumtion.
- Trustpilot4,6(1.5k omdömen)
- 4,6(593 omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,91
- Kreditium betyg 4,78 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp3 000 - 40 000 kr
- Löptid9 mån - 6 år
- Effektiv ränta20,70 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Krediten har 18,95 % nominell rörlig årsränta, 0 kr i uppläggningsavgift och 0 kr månatlig administrationsavgift. En exempelkredit på 20 000 kr som återbetalas med 1 843 kr per månad under 12 månader har en effektiv årsränta på 20,7 %. Det innebär en total kostnad för krediten om 2 116 kr. Totala beloppet att återbetala är 22 116 kr.

- Godtar betalningsanmärkningar (10 st)
- Ingen uppläggnings-, avi eller uttagsavgift
- Välj själv i vilken takt du vill betala
- Pengarna på kontot senast nästkommande helgfri vardag
- Lånebelopp3 000 - 40 000 kr
- Löptid9 mån - 6 år
- Ränta21,95 %
- Effektiv ränta20,70 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.6
- DirektutbetalningDirekt
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 200 000 kr
- Ingen skuld hos Kronofogden
Är du ute efter ett flexibelt lån, i form av kontokredit, är nykomlingen Merax ett alternativ för dig. Merax är en bank som erbjuder kontokrediter med möjligheten att låna från 3 000 kr upp till 40 000 kr där du själv bestämmer hur mycket du vill återbetala varje månad. Årsräntan är alltid fast och ligger på 43,98% (75,9% effektiv ränta) av den totala skulden. Kontokrediten som är som ett kreditkort fast utan det fysiska kortet som du slipper bära med dig – smidigt!
- Trustpilot4,6(22.6k omdömen)
- 4,4(569 omdömen)
- Popularitet3,35
- Redaktionen5
- Kreditium betyg 4,47 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 15 år
- Effektiv ränta4,59 % - 57,26 %
- Anslutna banker30
- Utan ucNej
- BetalningsanmärkningGodkänner
Annuitetslån 185 000 kr / 12 år / nom 6,95 % / eff 7,18 % / totalt 273 251 / månad 1 898 / ingen start-/aviavgift. Uppdaterad september 2025. Återbetalningstid 1–15 år. Nominell ränta 4,95–22,00 % (or prefer juli 2026 panel 4,50–22,00 / eff 4,59–57,26).

- Generösa lånevillkor tack vare alla samarbetspartners
- Erbjuder flera finansiella tjänster
- Högt lånebelopp
- Godtar upp till 10 st anmärkningar (maxlånebelopp 150 000 kr)
- Kan ta en vecka innan pengarna finns på kontot
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 15 år
- Ränta4,50 % - 22,00 %
- Effektiv ränta4,59 % - 57,26 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker30
- LåneförsäkringNej
- TrustPilot betyg4.6
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 100 000 kr
- Ingen skuld hos Kronofogden
Hos Zmarta kan du ansöka om lån från 5 000 kr upp till 800 000 kr. Det sker dessutom endast med en UC. Zmarta är en låneförmedlare som samarbetar med över 30 olika långivare och banker. De erbjuder inte bara privatlån, utan även tjänster inom billån, bolån, försäkringar och samlingslån. De lyfter även andra finansiella tjänster på sin webbplats som du kan dra nytta av i din ekonomi. Till exempel kan du också jämföra mobilabonnemang, kreditkort och el.
- Trustpilot4,5(1.3k omdömen)
- 2,1(56 omdömen)
- Användarbetyg4,67(3 omdömen)
- Popularitet5
- Redaktionen5
- Kreditium betyg 4,38 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta37,68 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Om ett lån på 23 000 SEK tas ut och återbetalas i 12 månatliga delbetalningar är den effektiva räntan 37,68 % och den rörliga nominella årsräntan är 21,9999735 %. Lånet har en uppläggningsavgift på 565 kr och en månatlig kontoavgift på 59 kr. Totala beloppet att återbetala är 27 013,83 SEK.

- Låna mellan 1 000 kr och 50 000 kr, med flexibel återbetalningstid och utbetalning samma dag
- Möjlighet till att låna utan uc-upplysning
- Räntefritt i 30 dagar
- Låna med betalningsanmärkningar
- Man måste vara 21 år gammal
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta37,68 %
- KreditupplysningCreditsafe
- BetalningsanmärkningGodkänner
- Uppläggningsavgift565 kr
- Administrationsavgift59 kr
- MedsökandeNej
- LåneförsäkringNej
- TrustPilot betyg4.5
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 24 000 kr
- Ingen skuld hos Kronofogden
Ferratum är en bank som erbjuder smslån i form av kontokredit med en vision att "erbjuda snabba och trygga smslån till alla med drömmar, planer eller idéer". Bakom Ferratum står Ferratum Group som ägare och har sitt säte i Malta med registreringsnummer C56251. Ferratum är verksamma i hela världen och finns bland annat i följande länder: Mexiko, Nigeria, Kanada, Sverige och Estland.
Hos Ferratum kan du låna pengar flexibelt utan fasta löptider från 1 000 kr upp till 50 000 kr. Dessutom är Ferratum en stabil och pålitlig långivare som varit aktiva på den svenska marknaden sedan år 2005.
Vidare har du möjlighet att ansöka om kontokredit eller snabblån även med betalningsanmärkningar. Med andra ord är långivaren en stark konkurrent på marknaden inom sms lån som bland annat erbjuder direkt utbetalningar till dig som har bankkonto hos Nordea, Swedbank, Handelsbanken eller SEB.
- Trustpilot4,6(3.5k omdömen)
- 4,6(593 omdömen)
- Användarbetyg5(2 omdömen)
- Popularitet4,05
- Redaktionen5
- Kreditium betyg 4,71 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 50 000 kr
- Löptid6 mån - 4 år
- Effektiv ränta24,30 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Krediten har inga avgifter. Nominell rörlig årsränta är 21,95 % och den effektiva räntan är 24,3 %. En exempelkredit på 25 000 kr som återbetalas med 2 339 kr per månad under 12 månader har en total kostnad om 3 068 kr. Löptid från 7 till 102 månader vid maximalt initialt uttag, lägsta möjliga månadsvisa återbetalning och inga ytterligare uttag.

- Betalningsanmärkningar godtas (upp till 10 st)
- Få upp till 4 års löptid
- Lågt inkomstkrav
- Möjlighet till utbetalning samma dag som lånet beviljas
- Stängt på helger
- Lånebelopp5 000 - 50 000 kr
- Löptid6 mån - 4 år
- Ränta21,95 %
- Effektiv ränta24,30 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.6
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 200 000 kr
- Ingen skuld hos Kronofogden
Brixo är långivaren för dig som söker ett enkelt blancolån på mellan 3 000 kr till 30 000 kr utan säkerhet med en löptid på mellan 12 till 48 månader. Hos Brixo kan man även låna trots att man har betalningsanmärkningar sedan tidigare då långivaren främst kollar på den nuvarande ekonomin och betalningsförmågan.
- Trustpilot4,7(3k omdömen)
- 3,6(247 omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,54
- Redaktionen5
- Kreditium betyg 4,64 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta9,71 % - 29,34 %
- Direktutbetalning24/7
- Utan ucNej
- BetalningsanmärkningGodkänner
Vid kredit om 50 000 kr till 19,50 % årsränta (rörlig) under fem år med 60 återbetalningar, en uttagsavgift om 245 kr samt en administrativ månadsavgift om 29 kr blir månadsbeloppet 1 347 kr (totalt 80 745 kr) och den effektiva räntan 22,87 %.

- Det är tillåtet att ha tidigare betalningsanmärkningar
- Identifiering via BankID
- Inga dolda avgifter och flexibel återbetalningstid
- Om man missar en faktura kan det snabbt bli dyrt då förseningsavgifterna är höga
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Ränta7,90 % - 21,90 %
- Effektiv ränta9,71 % - 29,34 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift29 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- Direktutbetalning24/7
- BankIDJa
- Minst 20 år
- En årsinkomst på minst 120 000 kr
- Ingen skuld hos Kronofogden
Northmill är ett svenskt fintech-bolag som grundades i Sverige år 2006. Bakom bolaget Northmill Bank AB och Northmill Flo AB som ägare och VD Tord Topsholm.
Hos Northmill kan du som privatperson låna från 1 000 kr upp till 50 000 kr på kontokredit med snabb utbetalning via Trustly. Lånet får också ett gott omdöme av oss. Dessutom är det förmodligen ett av marknadens billigaste kreditlån. Den nominella räntan är 7,9 % - 25,9 % och effektiva årsränta är på 9,22 % - 32,74 %. Om du har svårt att få lån hos en vanlig bank och inte vill ta smslån, då kan långivaren Northmill vara en bra lösning för dig.

- Trustpilot1,9(17 omdömen)
- 1,3(20 omdömen)
- Popularitet4,63
- Redaktionen3
- Kreditium betyg 2,77 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp2 000 - 200 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta22,00 % - 36,21 %
- Direktutbetalning24/7
- Utan ucJa
- BetalningsanmärkningGodkänner
En kredit på 20 000 kr till 22 % ränta med en återbetalningstid på sjutton månader (med sjutton återbetalningar om 1 472 kr vardera) och 588 kr i uppläggningsavgift samt 969 kr i aviavgifter ger en effektiv ränta på totalt 36,21 %. Det totala beloppet att återbetala är 25 017 kr.

- Går att låna utan uc
- Möjlighet till direktutbetalning
- Räntefria lån under kort tid
- Hög effektiv ränta
- Lånebelopp2 000 - 200 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta22,00 % - 36,21 %
- KreditupplysningCreditsafe
- BetalningsanmärkningGodkänner
- Uppläggningsavgift588 kr
- Administrationsavgift57 kr
- MedsökandeNej
- LåneförsäkringNej
- TrustPilot betyg1.9
- Direktutbetalning24/7
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Binly är en ny svensk långivare för snabba och smidiga lån upp till 50 000 kr. Binly ägs av Luma Finans, samma företag som också ligger bakom Credifi och Lumify. Med deras breda erfarenhet inom lånebranschen strävar Binly efter att erbjuda användarvänliga lösningar och flexibla lånealternativ, med möjligheten att låna utan uc och räntefritt under en kort period.
- 3,9(28 omdömen)
- Popularitet3,75
- Redaktionen3
- Kreditium betyg 3,41 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 40 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta32,45 % - 78,04 %
- Direktutbetalning24/7
- Utan ucJa
- BetalningsanmärkningGodkänner inte
5 000 kr / marginal 20% / ref 2% / 12 mån / 6 740,63 kr (561,72) / effektiv 78,04%.

- Direkt utbetalning till Swedbank, SEB, Nordea och Danske bank
- Tar inte uc, istället används Bisnode
- Snabb ansökan och besked
- Relativt låg ränta
- Ej direkt utbetalning till alla storbanker
- Du kan endast låna upp till 20 000 kronor
- Lånebelopp5 000 - 40 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta32,45 % - 78,04 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner inte
- Uppläggningsavgift390 kr
- Administrationsavgift39 kr
- MedsökandeNej
- LåneförsäkringNej
- Direktutbetalning24/7
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Accepterar ej betalningsanmärkning
- Ingen skuld hos Kronofogden
Saldo erbjuder ett snabbt och enkelt smslån utan en kreditupplysning från uc. Du kan låna mellan 1000 - 20 000 kronor utan ett krav på säkerhet. Utbetalning av lån sker i regel inom några minuter, även om det är kväll eller helg då din ansökan godkänns.
- Trustpilot4,7(2k omdömen)
- 4,6(593 omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,39
- Redaktionen5
- Kreditium betyg 4,78 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp3 000 - 40 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta24,30 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Krediten har 21,95 % nominell rörlig årsränta, 0 kr i uppläggningsavgift och 0 kr månatlig administrationsavgift. En exempelkredit på 20 000 kr som återbetalas med 1 871 kr per månad under 12 månader har en effektiv årsränta på 24,3 %. Det innebär en total kostnad för krediten om 2 452 kr. Totala beloppet att återbetala är 22 452 kr.

- Godtar betalningsanmärkningar (9 st)
- Oftast har man pengarna samma dag (vid beviljat)
- Betala tillbaka i egen takt
- Låg fast månadsränta på 3,29%
- Uppläggningsavgift på 495 kr
- Lånebelopp3 000 - 40 000 kr
- Löptid3 mån - 8 år
- Ränta21,95 %
- Effektiv ränta24,30 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 200 000 kr
- Ingen skuld hos Kronofogden
Kreditgivaren Flexkontot har flexibla kontokrediter utan UC som ger dig tillgång till pengar när du behöver dem. Lånet är utan säkerhet och kreditupplysningen sker hos Dun & Bradstreet. Här kan man få ett kreditutrymme på upp till 40 000 kr och man utnyttjar endast den del man behöver. Det är också möjligt att få beviljat lån om man har upp till 9 betalningsanmärkningar.
- 4,6(141 omdömen)
- Popularitet4,19
- Redaktionen4
- Kreditium betyg 4,20 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 150 000 kr
- Löptid1 - 7 år
- Effektiv ränta24,69 % - 27,21 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner inte
Ett lån på 30 000 kr till 20% nominell fast ränta, 300 kr uppläggningsavgift, 30 kr månatlig administrationsavgift med en återbetalningstid på 60 månader ger en effektiv ränta på totalt 25.03%. Uppläggningsavgift betalas med den första månatliga betalningen. Detta ger en summa på totalt 49 957,85 SEK att återbetala i 60 avbetalningar om 832.64 SEK.

- Ingen uc kontroll (Dun & Bradstreet)
- Direktutbetalning inom 15 minuter
- Bli beviljad lån trots gamla betalningsanmärkningar
- Nya kunder får endast låna 5 000 kr
- Lånebelopp10 000 - 150 000 kr
- Löptid1 - 7 år
- Ränta20,00 %
- Effektiv ränta24,69 % - 27,21 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner inte
- Uppläggningsavgift300 kr
- Administrationsavgift45 kr
- MedsökandeNej
- LåneförsäkringNej
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En fast inkomst från anställning eller pension
- Accepterar ej betalningsanmärkning
- Ingen skuld hos Kronofogden
Är du ute efter ett lätt tillgängligt och ett flexibelt korttidslån, då är Creditstar långivaren för dig. Lånet är ett smslån med rättvisa villkor där du snabbt kan låna upp till 5 000 kr som ny kund. Är du däremot en återkommande kund kan du låna upp till 50 000 kr. Dessutom erbjuder de direktutbetalning till alla större svenska banker.
- Trustpilot4,7(4.3k omdömen)
- 4,5(350 omdömen)
- Popularitet2,97
- Redaktionen5
- Kreditium betyg 4,43 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Effektiv ränta4,95 % - 22,99 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
För ett annuitetslån på 310 000 kr med 12 års löptid, nominell ränta 8.19 % och 0 kr i uppläggnings-/aviavgift blir den effektiva räntan 8.50 %. Totalt belopp att betala: 487 869 kr. Månadskostnad: 3 388 kr fördelat på 144 betalningstillfällen.

- Man kan låna upp till 800 000 kr utan säkerhet
- Möjlighet att få en löptid på upp till 18 år
- Möjlighet till 39 låneerbjudanden på en ansökan
- Tar en kreditupplysning hos uc
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Ränta4,50 % - 21,99 %
- Effektiv ränta4,95 % - 22,99 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringNej
- TrustPilot betyg4.7
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 100 800 kr
- Ingen registrerad skuld hos kronofogden de senaste 6 månaderna
Advisa är en välkänd låneförmedlare som har ett bra omdöme från tidigare kunder. Här kan du teckna lån för alla möjliga ändamål och vare sig du ska lägga om ett befintligt lån, teckna ett nytt eller låna för att renovera köket eller köpa en bil så kan du får hjälp med det genom Advisa.
Advisa ingår och ägs precis som Sambla, av Sambla Group AB och Nordic Capital. Du kan därmed räkna med att de banker som Sambla samarbetar med, de kommer du också hitta hos Advisa. Samma sak gäller lånevillkoren, då både Advisa och Sambla ägs av samma företag så kommer du inte märka någon skillnad i de erbjudande du får.
- Trustpilot4,7(4.6k omdömen)
- 4,8(617 omdömen)
- Popularitet3,46
- Redaktionen5
- Kreditium betyg 4,59 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp3 000 - 70 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta28,18 %
- Direktutbetalning24/7
- Utan ucJa
- BetalningsanmärkningGodkänner
40 000 / 22 % / 1 064 kr / 72 mån / effektiv 28,18 % / totalt 77 199; månadsavgift 59 i månadsbeloppet; upplägg 588 betalas separat vid första bruk.

- Godtar betalningsanmärkningar
- Ingen uppläggningsavgift
- Direktutbetalning till alla storbanker
- Måste vara minst 20 år
- Lånebelopp3 000 - 70 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta28,18 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift588 kr
- Administrationsavgift59 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- Direktutbetalning24/7
- BankIDJa
- Minst 20 år
- En årsinkomst på minst 120 000 kr
- Ingen skuld hos Kronofogden
Fairlo är en bank som har visionen att göra relationen mellan bank och kund mer hållbar därav av namnet, Fairlo. Fairlo grundades 2016 av två bröder som heter Jimmy och Shamon Hanna som än idag 2026 står som ägare för bolaget.
Hos Fairlo kan du som privatperson låna mellan 10 000 - 70 000 kr. Det som gör att Fairlo sticker ut gentemot andra långivare och banker är att de erbjuder privatlån till den som har låg kreditvärdighet, vare sig personen har betalningsanmärkning, låg inkomst eller behöver låna utan uc.
- Trustpilot4,7(3.5k omdömen)
- 1,7(24 omdömen)
- Popularitet3,67
- Redaktionen5
- Kreditium betyg 4,01 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 50 000 kr
- Löptid5 - 6 år
- Effektiv ränta27,00 % - 45,00 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Ett lån på 50 589 kronor till 22 % rörlig ränta med en återbetalningstid på 76 månader medför 76 avbetalningar om ca 1 309 kr, 589 kronor i förmedlingsavgift samt 69 kronor i månatlig administrationsavgift. Detta ger en effektiv ränta på 27,63 %. Totalt att återbetala blir 100 127 kronor.

- Låg ränta
- Ingen uc
- En betalningsanmärkning är OK, om den är äldre än 12 månader
- Inga långtidslån
- Inga helgutbetalningar
- Lånebelopp10 000 - 50 000 kr
- Löptid5 - 6 år
- Ränta20,00 % - 22,00 %
- Effektiv ränta27,00 % - 45,00 %
- KreditupplysningCreditsafe
- BetalningsanmärkningGodkänner
- Uppläggningsavgift589 kr
- Administrationsavgift69 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 150 000 kr
- Ingen skuld hos Kronofogden
Loanstep är en långivare som erbjuder snabblån från 10 000 kr upp till 50 000 kr utan säkerhet. Det är en perfekt för dig som är ute efter ett enkelt smslån och behöver pengar direkt.
Bakom Loanstep står företaget SBL Finans AB (556933-0961) som är en kreditförmedlare som i sin tur är ägd utav SaveLend Group AB (559093-5176)
- Trustpilot4,2(290 omdömen)
- Popularitet2,31
- Redaktionen4
- Kreditium betyg 3,63 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 600 000 kr
- Löptid1 - 15 år
- Effektiv ränta6,23 % - 27,80 %
- Uppläggningsavgift399 kr
- Utan ucNej
- BetalningsanmärkningGodkänner inte
Vid ett privatlån på 80 000 kr som återbetalas på 6 år med räntan 11,99 % (inkl. månadsavgift 19 kr och uppläggningsavgift 399 kr) blir den effektiva räntan 13,39 %. Du betalar 1590 kr/månad (1571 kr utgör avbetalning, 19 kr utgör månadsavgift och antalet avbetalningar är 72), dvs. ett totalbelopp på 114 509 kr inkl. uppläggningsavgiften om 399. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,23 % till 27,80 %.

- Möjlighet att samla lån
- Etablerat och tryggt bolag
- Stort lånespann och upp till 600 000 kr utan säkerhet
- Betydligt lägre ränta än vanliga smslån och snabblån
- En kreditupplysning hos uc
- Åldersgräns på 20 år
- Lånebelopp10 000 - 600 000 kr
- Löptid1 - 15 år
- Ränta5,99 % - 18,99 %
- Effektiv ränta6,23 % - 27,80 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner inte
- Uppläggningsavgift399 kr
- Administrationsavgift19 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.2
- DirektutbetalningNej
- BankIDJa
- Minst 20 år
- En fast inkomst från anställning eller pension
- Accepterar ej betalningsanmärkning
- Ingen skuld hos Kronofogden
Vi alla känner till de prisvärda flygstolarna hos Norwegian, men de har också ett väl omtalat finansbolag – Bank Norwegian. Fokus ligger på bostadslån, snabba privatlån utan säkerhet, omstartslån samt kreditkort. Bank Norwegian är alltså en bank som konkurrerar med andra storbanker i Sverige där man kan administrera sina konton via internetbanken. Här kan du dessutom låna till vad du vill från 5 000 kr upp till hela 600 000 kr utan säkerhet med en individuell ränta från 8,29%.
- Trustpilot4,7(3k omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet2,46
- Redaktionen5
- Kreditium betyg 4,43 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 300 000 kr
- Löptid3 - 15 år
- Effektiv ränta5,06 % - 29,45 %
- Uppläggningsavgift459 kr
- Utan ucNej
- BetalningsanmärkningGodkänner
Vid lån om 100 000 kr till 12,99 % årsränta (rörlig) under 7 år med 84 återbetalningar och en uppläggningsavgift om 495 kr blir totalt belopp att återbetala 153 524 kr (1 827 kr per månad) och den effektiva räntan 13,98%.

- Garanterat sänkt ränta, utifrån Northmills villkor
- Kostnadsfritt låneskydd i en månad
- 300 000 kr är mindre än vissa andra långivare erbjuder
- Lånebelopp5 000 - 300 000 kr
- Löptid3 - 15 år
- Ränta4,95 % - 23,00 %
- Effektiv ränta5,06 % - 29,45 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift459 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningNej
- BankIDJa
- Minst 20 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Med Northmills samlingslån kan du samla dina befintliga lån och krediter på ett ställe – upp till 300 000 kr. Du väljer själv en månadskostnad som passar din ekonomi, och om du uppfyller deras villkor får du garanterat en lägre ränta än du hade innan. Du ansöker med BankID och får preliminärt svar direkt i webbläsaren. Northmill betalar av dina lån så fort du skrivit på digitalt.
Kan man låna med skuld hos Kronofogden?
Att ha en skuld hos Kronofogden resulterar i att långivare och banker inte vill låna ut pengar till dig. Det går exempelvis inte att teckna sms-lån med skuldsaldo hos KFM. Men det finns ändå möjligheter att få lån, även om det kan vara svårt och ofta innebär högre ränta samt kräver någon form av säkerhet. Däremot så går det varken att teckna bolån eller privatlån när du har en skuld till Kronofogden. Om du behöver låna pengar medans du är i skuld till Kronofogden så finns det andra lån som kan vara möjliga att få, såsom pantlån och P2P-lån.
Omstartslån eller skuldsanering - dina alternativ
Om du har ett skuldsaldo hos KFM finns det två huvudsakliga alternativ för att få en nystart på din ekonomi: omstartslån eller skuldsanering. Omstartslån innebär att du tar ett lån för att betala av dina skulder och på så sätt börjar om på nytt. Omstartslån eller nystartslån som det också kallas används främst när man har tagit på sig många lån från olika långivare och har svårt att betala tillbaka på sina lån. Skuldsanering däremot innebär att Kronofogden tar bort hela din skuld, efter att du följt deras avbetalningsplan.
Omstartslån med säkerhet
Att ta ett omstartslån med säkerhet innebär att du anger en pryl med ett högre värde som en bil, smycke eller en fastighet. Om du inte kan betala tillbaka lånet kan långivaren sälja din säkerhet för att få tillbaka pengarna. Fördelen med omstartslån är säkerheten som gör det både lättare att få ett lån beviljat och att din ränta kommer bli lägre, jämfört med om du hade tagit ett omstartslån utan säkerhet.
Omstartslån utan säkerhet
Det finns även möjlighet att ta ett omstartslån utan säkerhet. Då kan det dock innebära att du får högre ränta och att det kan vara svårare att få lånet beviljat. Detta är framförallt vanligt för de som bor i hyresrätt och inte har något av tillräckligt högt värde att lägga som säkerhet. Hursomhelst kan ett omstartslån vara ett bra sätt för att lösa dina skulder hos Kronofogden.
Fördelar med omstartslån:
- En chans att få en nystart på ekonomin och få ordning på tidigare skulder.
- En möjlighet att samla befintliga lån och skulder i ett enda lån. Vilket kan göra det enklare att hantera betalningarna.
- Lägre ränta än många andra typer av lån.
- Betalningsplaner som är anpassade till den enskilda individens ekonomiska situation.
Nackdelar med omstartslån:
- Hög ränta jämfört med vanliga privat- och samlingslån.
- Kräver ofta en medsökande eller säkerhet för att bli godkänt.
- Kan innebära en längre återbetalningstid än vad som annars skulle behövas. Vilket kan leda till högre totala kostnader på lång sikt.
Fördelar med skuldsanering:
- Skuldsanering kan hjälpa även de svåraste fallen att bli skuldfria.
- En betalningsplan som passar din ekonomiska situation upprättas under skuldsaneringsprocessen.
- Genom skuldsanering kan du lära dig att hantera din ekonomi bättre och undvika att hamna i liknande situationer i framtiden.
- När skuldsaneringen är avslutad får du en chans att börja om på nytt, ekonomiskt sett.
Nackdelar med skuldsanering:
- Skuldsanering är en lång process som kan ta flera år att slutföra.
- Under tiden som man genomgår skuldsanering är din ekonomiska frihet begränsad och du tvingas leva på en mycket stram budget.
- Under skuldsaneringsprocessen är det krav på att man ska redovisa sin ekonomi och skulder till myndigheter.
- En person som har genomgått skuldsanering kan ha svårt att få krediter och lån efteråt då kreditvärdigheten påverkas negativt.
Vad krävs för att få ett nystartslån när man är hos KFM?
För att få ett nystartslån krävs det att du uppfyller vissa grundkrav. Bland annat behöver du vara minst 18 år gammal och ha en fast inkomst från exempelvis arbete eller pension. Även om betalningsanmärkningar och befintligt skuldsaldo hos Kronofogden minskar dina möjligheter att få ett nystartslån, så finns det fortfarande goda möjligheter att få ett sådant lån beviljat.
Vissa långivare kan ha ytterligare krav på låntagaren, så det är alltid bra att läsa igenom villkoren noggrant innan du ansöker om ett lån.
Kan man låna samtidigt som man är under skuldsanering?
Det är i regel inte möjligt att ta ett lån samtidigt som man är under skuldsanering. Anledningen till det är att din ekonomi ställs under stram kontroll av Kronofogden under skuldsaneringen. Det finns dock inget som stoppar dig från att låna pengar av en vän eller familjemedlemmar.
Hur mycket skulder krävs för att få skuldsanering?
För att få skuldsanering måste du ha så pass stora skulder att det inte är realistiskt att betala av dem inom en rimlig tid. För att ansöka om skuldsanering kan du besöka Kronofogdens hemsida alternativt besöka ett av deras kontor.
Tänk dock på att för att det ska vara möjligt att få en skuldsanering godkänd behöver du ha gjort flera motprestationer där du försökt bli kvitt dina skulder. Har du inte gjort ett helhjärtat försök att betala av dina skulder så är det också svårt för dig att få igenom en skuldsanering. En skuldsanering är trots allt den sista utvägen till att bli skuldfri.
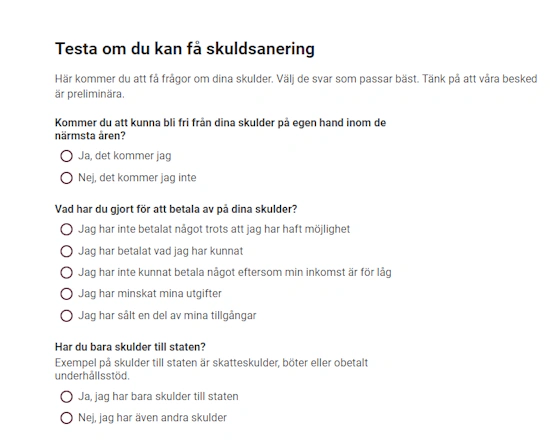
Den här bilden är ett utdrag / Denna bild är ett utdrag från Kronofogdens hemsida som visar ett test. Detta test kan du ta / Det här testet kan du ta för att se om du preliminärt kan bli beviljad en skuldsanering. Länk till hela testet finner du här.
En medsökande kan hjälpa dig få lån trots skulder
Om du har svårt att få lån på grund av en skuld hos Kronofogden kan det vara en idé att ansöka om ett lån tillsammans med en medsökande. En medsökande är en annan person som ansöker om lånet tillsammans med dig och som är medansvarig för att betala tillbaka lånet. Genom att ha en medsökande ökar chanserna att få lånet beviljat. Det krävs dock att din medsökande har god ekonomi, då det enbart är din medsökandes ekonomi som kommer tas med i beräkningarna om lånet kan bli beviljat eller ej.
Vad skiljer en medsökande och en borgensman?
En medsökande är en person som ansöker om ett lån tillsammans med dig och som därmed blir medansvarig för lånet. Det innebär att om du inte kan betala tillbaka lånet så är den medsökande skyldig att betala tillbaka lånet istället.
En borgensman är däremot inte någon som står med som ägare på lånet. Istället kan man se det som att en borgensman är en person som skriver under ett avtal som säger att denne kommer betala av lånet, när låntagaren inte kan eller missköter sin betalning.
En borgenär är den som lånar ut pengar, det är alltså banken eller långivaren man syftar på när man pratar om "borgenären". En borgensman däremot är en person som åtar sig ansvaret att lånet blir betalt.
Skillnad på ett skuldsaldo hos KFM och en betalningsanmärkning?
Om du har ett skuldsaldo så innebär det att du har en obetald skuld till Kronofogden. En betalningsanmärkning däremot är en sorts notering att du inte har betalat en skuld som har gått till Kronofogden. För att bli kvitt betalningsanmärkningen behöver du bli kvitt din skuld och när skulden är nollad så kommer betalningsanmärkningen ligga kvar i tre år från dagen skulden är löst.
Här kan du läsa mer om processen om hur en faktura blir ett skuldsaldo.
Hur snabbt efter Kronofogden kan jag få ett nytt lån?
Om du har haft ett skuldsaldo hos Kronofogden och betalat av det kan du ansöka om ett nytt lån så fort din skuldsanering är över, även om du fortfarande har en betalningsanmärkning. Tänk dock på att du beroende på hur lång skuldsanering du genomgick så kan betalningsanmärkningen vara borta. Om du har genomgått en skuldsanering som har pågått i 5 år, då kommer du inte ha någon betalningsanmärkning efter skuldsaneringen. Är skuldsaneringen kortare än så, då kommer du att ha en anmärkning, även efter skuldsaneringen.
Vanliga frågor och svar om lån med Kronofogden
Kan man ta lån trots aktiv skuld hos Kronofogden?
Ja, det finns möjlighet. De lån som du kan teckna när du är hos kronofogden är följande: omstartslån och nystartslån, vilket är lån speciellt anpassade för att lösa skulder hos Kronofogden.
Vad krävs för lån med Kronofogden?
Om du ska ansöka om lån med Kronofogden behöver du ha en medsökande.
Hur länge finns uppgifterna om en anmärkning kvar?
Betalningsanmärkningen finns kvar hos kreditupplysningsföretagen i tre år om skulden ligger kopplad på dig som privatperson.
Finns det lån som alltid beviljas trots skuldsaldo och betalningsanmärkning?
Ett aktivt skuldsaldo är betydligt värre än en betalningsanmärkning när det kommer till möjligheter att teckna lån. Det finns heller ingen garanti för att ett lån kommer att beviljas om du har en betalningsanmärkning.
Jag behöver låna 3000 kr snabbt men är hos KFM, vad gör jag?
Om du behöver låna en mindre summa pengar snabbt och befinner dig hos Kronofogden kan du överväga alternativ som P2P-lån eller pantlån. Du kan även givetvis låna pengar av vänner och släktingar.
Kan man ta ett sms-lån när man är under skuldsanering?
Nej, det är inte möjligt att ta ett sms-lån när man är under skuldsanering. Under skuldsanering är det viktigt att man inte tar på sig nya skulder eller lån som kan försvåra återbetalningen av befintliga skulder. Det går inte heller att teckna ett sms-lån när man har skuld till Kronofogden.
Hur kan jag låna pengar snabbt när jag har skuld hos Kronofogden?
I regel är det inte en bra idé att teckna nya lån när man har en skuld hos Kronofogden, och det finns heller inga långivare eller banker som beviljar lån till den som har en skuld hos Kronofogden.
Är lån utan uc ett alternativ om man är hos Kronofogden?
Nej, det finns i dagsläget inga långivare som är utan uc och erbjuder lån till den som har en skuld hos Kronofogden.
Kan man betala av ett skuldsaldo genom ett samlingslån?
Samlingslån kan användas som en lösning på ekonomiska problem, men erbjuds inte till personer som har en aktiv skuld hos Kronofogden. Det går med andra ord inte att samla lån trots Kronofogden, istället bör du leta efter banker som erbjuder omstart- eller nystartslån.
Om jag saknar inkomst och är hos Kronofogden, kan jag fortfarande få lån?
Det är mycket svårt att få ett lån om du saknar inkomst och är hos Kronofogden eftersom långivare alltid vill se en stabil inkomst för att kunna bevilja ett lån. Om du inte har någon inkomst kan du överväga alternativa lösningar som att sälja saker du inte längre behöver eller att söka ekonomiskt stöd från socialtjänsten.
Måste man låna med en borgensman om man har skulder hos Kronofogden?
Om du har en medsökande eller en borgensman med en stabil ekonomisk situation kan det öka förtroendet för långivaren och öka chanserna att få lånet beviljat.
Läs mer om Kronofogden och skulder
Skuldrekord hos Kronofogden
Skuldsättningen i Sverige har nått rekordnivåer, och enligt senaste statistiken från Kronofogden uppgår den totala skulden till 119 miljarder kronor. Denna ökning på 17% jämfört med föregående årsskifte är den största sedan 1990-talet. Privatekonom Davor Vuleta på Kronofogden varnar för att situationen kommer att försämras innan den blir bättre.
Från faktura till skuldsaldo hos Kronofogden
När en faktura betalas innan förfallodatum blir ärendet avslutat. Ibland händer det dock att köparen inte betalar i tid, vilket kan leda till att fakturan blir till en skuld som måste drivas in med rättsliga medel.
Så här blir du skuldfri
Att bli av med skulder kräver att du angriper din ekonomiska situation på flera sätt. Här följer några steg du kan överväga för att betala av skulder snabbt.
Hur fungerar en skuldsanering?
Att hamna i en situation med skulder kan vara överväldigande och stressande. För vissa människor kan skuldsanering vara en lösning för att få en ny början och bli skuldfri. I denna artikel kommer du att få lära dig allt du behöver veta om skuldsanering. Vi kommer prata om vilka krav som ställs på dig som skuldsanerar, hur processen går till och svara på vanliga frågor om skuldsanering.

Simon Klaesson har sedan våren 2018 arbetat för Compary AB som ansvarig utgivare på bland annat Kreditium.se och Lånen.se. Idag är hans huvudsakliga ansvar att se till att allt innehåll på Kreditium är korrekt, att all data stämmer och att vår opartiska linje hela tiden efterföljs. Simon har sedan tidigare en högskoleexamen som webbredaktör och ett brinnande intresse för personlig ekonomi.