Låna till kontantinsatsen

- Lånebelopp 5 000 - 800 000 kr
- Löptid 1 - 20 år
- Effektiv ränta 4,50 % - 21,99 %
Hos Sambla kan du som ska köpa en bostad ta kontantinsatslån upp till 800 000 kr. Här kan alla ta ett kontantinsatslån, oavsett om du ska köpa lägenhet, hus eller sommarstuga. Ska du dessutom genomföra en renovering, då kan Sambla hjälpa till med finansieringen för det.

Banker som lånar ut till kontantinsatsen
- Trustpilot4,5(3.6k omdömen)
-
 4,6(1.8k omdömen)
- Användarbetyg3(1 omdömen)
- Popularitet3,72
- Redaktionen5
- Kreditium betyg
 4,30 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 800 000 kr
- Löptid1 - 15 år
- Effektiv ränta4,95 % - 23,00 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
Annuitetslån 12 år. Effektiv årsränta 6,17%. Ett lån på 200 000 kr kostar då 1 952 kr/månad (144 avbetalningar), dvs totalt 281 047 kr. Ingen start-/aviavgift. 6% nominell ränta (rörlig ränta, sätts individuellt baserat på dina förutsättningar).

- Man kan låna trots betalningsanmärkningar (måste vara äldre än 6 månader)
- Möjlighet till snabb utbetalning (med signering av skuldebrev online via BankID)
- Lånelöften är giltiga i 30 dagar
- En enda ansökan till 41 olika långivare
- De tar alltid en uc, men endast en gång
- Lånebelopp10 000 - 800 000 kr
- Löptid1 - 15 år
- Ränta4,95 % - 23,00 %
- Effektiv ränta4,95 % - 23,00 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringJa
- TrustPilot betyg4.5
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen registrerad skuld hos kronofogden de senaste 6 månaderna
Lendo är en av de största och mest pålitliga låneförmedlare med gott omdöme på svenska marknaden som samarbetar med 41 olika långivare. Här kan du ansöka om lån från 10 000 kr upp till 600 000 kr till en ränta om 4,70 - 33,75%.
Vare sig du ska ta ett helt nytt eller slå ihop gamla smålån så kan du göra det här. Sedan en tid tillbaka kan du även få hjälp att ansöka och jämföra både bolån och företagslån hos Lendo. När du använder Lendos låneförmedlingstjänst så tas det bara en (1) kreditupplysning hos uc, trots att du kan få låneerbjudande från ett gäng olika banker. Då Lendos tjänst även är helt gratis så kostar det dig varken en enda krona eller försämrar din kreditvärdighet när du söker om lån här.


- Trustpilot4,6(22.6k omdömen)
- 4,4(569 omdömen)
- Popularitet3,34
- Redaktionen5
- Kreditium betyg 4,47 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 15 år
- Effektiv ränta4,59 % - 57,26 %
- Anslutna banker30
- Utan ucNej
- BetalningsanmärkningGodkänner
Annuitetslån 185 000 kr / 12 år / nom 6,95 % / eff 7,18 % / totalt 273 251 / månad 1 898 / ingen start-/aviavgift. Uppdaterad september 2025. Återbetalningstid 1–15 år. Nominell ränta 4,95–22,00 % (or prefer juli 2026 panel 4,50–22,00 / eff 4,59–57,26).

- Generösa lånevillkor tack vare alla samarbetspartners
- Erbjuder flera finansiella tjänster
- Högt lånebelopp
- Godtar upp till 10 st anmärkningar (maxlånebelopp 150 000 kr)
- Kan ta en vecka innan pengarna finns på kontot
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 15 år
- Ränta4,50 % - 22,00 %
- Effektiv ränta4,59 % - 57,26 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker30
- LåneförsäkringNej
- TrustPilot betyg4.6
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 100 000 kr
- Ingen skuld hos Kronofogden
Hos Zmarta kan du ansöka om lån från 5 000 kr upp till 800 000 kr. Det sker dessutom endast med en UC. Zmarta är en låneförmedlare som samarbetar med över 30 olika långivare och banker. De erbjuder inte bara privatlån, utan även tjänster inom billån, bolån, försäkringar och samlingslån. De lyfter även andra finansiella tjänster på sin webbplats som du kan dra nytta av i din ekonomi. Till exempel kan du också jämföra mobilabonnemang, kreditkort och el.

- Trustpilot4,8(34.3k omdömen)
- 5(1 omdömen)
- Popularitet2,82
- Redaktionen5
- Kreditium betyg 4,52 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 600 000 kr
- Löptid1 - 15 år
- Effektiv ränta4,50 % - 21,99 %
- Uppläggningsavgift0 kr
- Utan ucNej
- BetalningsanmärkningGodkänner
För ett annuitetslån på 310000 kr med 12 års löptid, nominell ränta 8.19 % och 0 kr i uppläggnings-/aviavgift blir den effektiva räntan 8.50 %. Totalt belopp att betala: 487869 kr. Månadskostnad: 3388 kr fördelat på 144 betalningstillfällen. Din ansökan kommer att skickas till de kreditgivare som bäst matchar din profil. Återbetalningstid 1-20 år. Maximala räntan är 22,99%. Räntespann mellan: 4,95% - 22,99%.

- Jämför lån från 40 banker snabbt och enkelt
- Helt gratis att ansöka
- Snabba svar på din ansökan
- Svårare att få lån beviljat om du har betalningsanmärkningar
- Lånebelopp5 000 - 600 000 kr
- Löptid1 - 15 år
- Ränta4,50 % - 21,99 %
- Effektiv ränta4,50 % - 21,99 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- LåneförsäkringNej
- TrustPilot betyg4.8
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Finello är en låneförmedlare som hjälper dig hitta och jämföra lån från över 40 olika banker och långivare. Med Finello kan du enkelt hitta bra lån med låg ränta, oavsett om du vill låna pengar, samla ihop dina gamla lån eller ordna upp din ekonomi.

- Trustpilot4,8(34.3k omdömen)
- 4,7(2.9k omdömen)
- Användarbetyg4(1 omdömen)
- Popularitet3,31
- Redaktionen5
- Kreditium betyg 4,47 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Effektiv ränta4,50 % - 21,99 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
Räntan är rörlig och sätts individuellt. För ett annuitetslån på 310 000 kr med 12 års löptid, nominell ränta 8.19 % och 0 kr i uppläggnings-/aviavgift blir den effektiva räntan 8.50 %. Totalt belopp att betala: 487 869 kr. Månadskostnad: 3 388 kr fördelat på 144 betalningstillfällen.

- Ansök hos 40 banker med endast en kreditupplysning
- Snabb ansökan med BankID
- Godtar upp till 10 st betalningsanmärkningar
- Kreditupplysning hos uc (men endast en)
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Ränta4,50 % - 21,99 %
- Effektiv ränta4,50 % - 21,99 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringNej
- TrustPilot betyg4.8
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 100 800 kr
- Ingen registrerad skuld hos kronofogden de senaste 6 månaderna
Sambla är en låneförmedlare som grundades år 2014 av Per Österström, Petter Nyman, Alexander Milles, Andreas Johansson och Linus Englund. Än idag (2026) sitter Per kvar på posten som VD.
Hos förmedlaren Sambla kan du ansöka om privatlån från 5 000 kr upp till hela 800 000 kr utan säkerhet – och ansökan tar endast 2 minuter. Sedan starten år 2014 har Sambla hjälpt fler 390 000 kunder och dessutom har de ett utmärkt omdöme på Trustpilot med ett snittbetyg på 4,7 av 5 stjärnor.
- Trustpilot4,6(1.5k omdömen)
- 4,6(593 omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,86
- Kreditium betyg 4,76 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp3 000 - 40 000 kr
- Löptid9 mån - 6 år
- Effektiv ränta20,70 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Krediten har 18,95 % nominell rörlig årsränta, 0 kr i uppläggningsavgift och 0 kr månatlig administrationsavgift. En exempelkredit på 20 000 kr som återbetalas med 1 843 kr per månad under 12 månader har en effektiv årsränta på 20,7 %. Det innebär en total kostnad för krediten om 2 116 kr. Totala beloppet att återbetala är 22 116 kr.

- Godtar betalningsanmärkningar (10 st)
- Ingen uppläggnings-, avi eller uttagsavgift
- Välj själv i vilken takt du vill betala
- Pengarna på kontot senast nästkommande helgfri vardag
- Lånebelopp3 000 - 40 000 kr
- Löptid9 mån - 6 år
- Ränta21,95 %
- Effektiv ränta20,70 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.6
- DirektutbetalningDirekt
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 200 000 kr
- Ingen skuld hos Kronofogden
Är du ute efter ett flexibelt lån, i form av kontokredit, är nykomlingen Merax ett alternativ för dig. Merax är en bank som erbjuder kontokrediter med möjligheten att låna från 3 000 kr upp till 40 000 kr där du själv bestämmer hur mycket du vill återbetala varje månad. Årsräntan är alltid fast och ligger på 43,98% (75,9% effektiv ränta) av den totala skulden. Kontokrediten som är som ett kreditkort fast utan det fysiska kortet som du slipper bära med dig – smidigt!
- Trustpilot4,5(1.3k omdömen)
- 2,1(56 omdömen)
- Användarbetyg4,67(3 omdömen)
- Popularitet5
- Redaktionen5
- Kreditium betyg 4,38 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta37,68 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Om ett lån på 23 000 SEK tas ut och återbetalas i 12 månatliga delbetalningar är den effektiva räntan 37,68 % och den rörliga nominella årsräntan är 21,9999735 %. Lånet har en uppläggningsavgift på 565 kr och en månatlig kontoavgift på 59 kr. Totala beloppet att återbetala är 27 013,83 SEK.

- Låna mellan 1 000 kr och 50 000 kr, med flexibel återbetalningstid och utbetalning samma dag
- Möjlighet till att låna utan uc-upplysning
- Räntefritt i 30 dagar
- Låna med betalningsanmärkningar
- Man måste vara 21 år gammal
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta37,68 %
- KreditupplysningCreditsafe
- BetalningsanmärkningGodkänner
- Uppläggningsavgift565 kr
- Administrationsavgift59 kr
- MedsökandeNej
- LåneförsäkringNej
- TrustPilot betyg4.5
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 24 000 kr
- Ingen skuld hos Kronofogden
Ferratum är en bank som erbjuder smslån i form av kontokredit med en vision att "erbjuda snabba och trygga smslån till alla med drömmar, planer eller idéer". Bakom Ferratum står Ferratum Group som ägare och har sitt säte i Malta med registreringsnummer C56251. Ferratum är verksamma i hela världen och finns bland annat i följande länder: Mexiko, Nigeria, Kanada, Sverige och Estland.
Hos Ferratum kan du låna pengar flexibelt utan fasta löptider från 1 000 kr upp till 50 000 kr. Dessutom är Ferratum en stabil och pålitlig långivare som varit aktiva på den svenska marknaden sedan år 2005.
Vidare har du möjlighet att ansöka om kontokredit eller snabblån även med betalningsanmärkningar. Med andra ord är långivaren en stark konkurrent på marknaden inom sms lån som bland annat erbjuder direkt utbetalningar till dig som har bankkonto hos Nordea, Swedbank, Handelsbanken eller SEB.
- Trustpilot4,7(9.6k omdömen)
- 4,7(3.6k omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,04
- Redaktionen5
- Kreditium betyg 4,74 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Effektiv ränta4,50 % - 22,00 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
Annuitetslån 12 år, belopp 400 000 kr, rörlig ränta 7,99%, uppläggningskostnad 400 kr, aviavgift 20kr, ger en effektiv ränta på 8,41%. Totalt belopp att återbetala 626 457kr, fördelat på 144 återbetalningar, ger en månadskostnad på 4 348kr.

- Godtar betalningsanmärkningar
- Låna med skuld hos Kronofogden
- Samla lån utan säkerhet
- Kreditupplysning sker via uc
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Ränta4,50 % - 22,00 %
- Effektiv ränta4,50 % - 22,00 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift400 kr
- Administrationsavgift20 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringNej
- TrustPilot betyg4.7
- Direktutbetalning24/7
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 120 032 kr
- Ingen skuld hos Kronofogden
Enklare är en låneförmedlare som hjälper konsumenter att hitta och jämföra privatlån. Bakom tjänsten Enklare.se står företag Enklare Ekonomi Sverige AB (org.nr 556975-4814) som ägare och har gjort sedan företaget grundades 2014.
Hos Enklare kan du ansöka om lån mellan 5 000 kr - 800 000 kr till en ränta om 5,07 - 33,46%. Lånen du ansöker om är utan säkerhet, vilket innebär att du kan använda lånet till vad du vill. De vanligaste lånen som tecknas hos Enklare är: billån, samlingslån och lån för konsumtion.
- Användarbetyg4,67(3 omdömen)
- Popularitet4,84
- Redaktionen3
- Kreditium betyg 3,88 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp1 000 - 150 000 kr
- Löptid1 - 8 år
- Effektiv ränta33,18 %
- Anslutna banker9
- Utan ucJa
- BetalningsanmärkningGodkänner
Kredio är endast en jämförelsetjänst och tar ingen kreditupplysning eller skapar ansökningar. Ett lån på 25 000 kronor med en löptid på 36 månader med en rörlig nominell årsränta på 21,95%. Lånet medför 36 månatliga avbetalningar om cirka 985 kr, en uppläggningsavgift på 495 kr samt en månatlig administrationsavgift på 59 kr. Totalt att återbetala blir 36 030 kr vilket ger en effektiv årsränta på 32,85%. Exemplet är baserat på ett lån taget 2025-03-20.

- De jämför uteslutande snabblån och kontokrediter.
- De jämför endast långivare som står under Finansinspektionens tillsyn.
- De är experter på snabblån och kontokrediter.
- Ingen telefon eller chatt support.
- Lånebelopp1 000 - 150 000 kr
- Löptid1 - 8 år
- Ränta22,95 %
- Effektiv ränta33,18 %
- KreditupplysningUkjent
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- Anslutna banker9
- LåneförsäkringNej
- DirektutbetalningDirekt
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Kredio är en smart jämförelsetjänst för snabblån och kontokrediter. De specialiserar sig på att erbjuda trygga och enkla jämförelser av långivare. De förmedlar alltså inte lån eller har något samarbete med långivare.
- Trustpilot4,6(3.5k omdömen)
- 4,6(593 omdömen)
- Användarbetyg5(2 omdömen)
- Popularitet4,04
- Redaktionen5
- Kreditium betyg 4,71 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 50 000 kr
- Löptid6 mån - 4 år
- Effektiv ränta24,30 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Krediten har inga avgifter. Nominell rörlig årsränta är 21,95 % och den effektiva räntan är 24,3 %. En exempelkredit på 25 000 kr som återbetalas med 2 339 kr per månad under 12 månader har en total kostnad om 3 068 kr. Löptid från 7 till 102 månader vid maximalt initialt uttag, lägsta möjliga månadsvisa återbetalning och inga ytterligare uttag.

- Betalningsanmärkningar godtas (upp till 10 st)
- Få upp till 4 års löptid
- Lågt inkomstkrav
- Möjlighet till utbetalning samma dag som lånet beviljas
- Stängt på helger
- Lånebelopp5 000 - 50 000 kr
- Löptid6 mån - 4 år
- Ränta21,95 %
- Effektiv ränta24,30 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.6
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 200 000 kr
- Ingen skuld hos Kronofogden
Brixo är långivaren för dig som söker ett enkelt blancolån på mellan 3 000 kr till 30 000 kr utan säkerhet med en löptid på mellan 12 till 48 månader. Hos Brixo kan man även låna trots att man har betalningsanmärkningar sedan tidigare då långivaren främst kollar på den nuvarande ekonomin och betalningsförmågan.
- Trustpilot4,7(3k omdömen)
- 3,6(247 omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,53
- Redaktionen5
- Kreditium betyg 4,64 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta9,71 % - 29,34 %
- Direktutbetalning24/7
- Utan ucNej
- BetalningsanmärkningGodkänner
Vid kredit om 50 000 kr till 19,50 % årsränta (rörlig) under fem år med 60 återbetalningar, en uttagsavgift om 245 kr samt en administrativ månadsavgift om 29 kr blir månadsbeloppet 1 347 kr (totalt 80 745 kr) och den effektiva räntan 22,87 %.

- Det är tillåtet att ha tidigare betalningsanmärkningar
- Identifiering via BankID
- Inga dolda avgifter och flexibel återbetalningstid
- Om man missar en faktura kan det snabbt bli dyrt då förseningsavgifterna är höga
- Lånebelopp1 000 - 50 000 kr
- Löptid3 mån - 8 år
- Ränta7,90 % - 21,90 %
- Effektiv ränta9,71 % - 29,34 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift29 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- Direktutbetalning24/7
- BankIDJa
- Minst 20 år
- En årsinkomst på minst 120 000 kr
- Ingen skuld hos Kronofogden
Northmill är ett svenskt fintech-bolag som grundades i Sverige år 2006. Bakom bolaget Northmill Bank AB och Northmill Flo AB som ägare och VD Tord Topsholm.
Hos Northmill kan du som privatperson låna från 1 000 kr upp till 50 000 kr på kontokredit med snabb utbetalning via Trustly. Lånet får också ett gott omdöme av oss. Dessutom är det förmodligen ett av marknadens billigaste kreditlån. Den nominella räntan är 7,9 % - 25,9 % och effektiva årsränta är på 9,22 % - 32,74 %. Om du har svårt att få lån hos en vanlig bank och inte vill ta smslån, då kan långivaren Northmill vara en bra lösning för dig.

- Trustpilot1,9(17 omdömen)
- 1,3(20 omdömen)
- Popularitet4,62
- Redaktionen3
- Kreditium betyg 2,76 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp2 000 - 200 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta22,00 % - 36,21 %
- Direktutbetalning24/7
- Utan ucJa
- BetalningsanmärkningGodkänner
En kredit på 20 000 kr till 22 % ränta med en återbetalningstid på sjutton månader (med sjutton återbetalningar om 1 472 kr vardera) och 588 kr i uppläggningsavgift samt 969 kr i aviavgifter ger en effektiv ränta på totalt 36,21 %. Det totala beloppet att återbetala är 25 017 kr.

- Går att låna utan uc
- Möjlighet till direktutbetalning
- Räntefria lån under kort tid
- Hög effektiv ränta
- Lånebelopp2 000 - 200 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta22,00 % - 36,21 %
- KreditupplysningCreditsafe
- BetalningsanmärkningGodkänner
- Uppläggningsavgift588 kr
- Administrationsavgift57 kr
- MedsökandeNej
- LåneförsäkringNej
- TrustPilot betyg1.9
- Direktutbetalning24/7
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Binly är en ny svensk långivare för snabba och smidiga lån upp till 50 000 kr. Binly ägs av Luma Finans, samma företag som också ligger bakom Credifi och Lumify. Med deras breda erfarenhet inom lånebranschen strävar Binly efter att erbjuda användarvänliga lösningar och flexibla lånealternativ, med möjligheten att låna utan uc och räntefritt under en kort period.
- 3,9(28 omdömen)
- Popularitet3,74
- Redaktionen3
- Kreditium betyg 3,41 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 40 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta32,45 % - 78,04 %
- Direktutbetalning24/7
- Utan ucJa
- BetalningsanmärkningGodkänner inte
5 000 kr / marginal 20% / ref 2% / 12 mån / 6 740,63 kr (561,72) / effektiv 78,04%.

- Direkt utbetalning till Swedbank, SEB, Nordea och Danske bank
- Tar inte uc, istället används Bisnode
- Snabb ansökan och besked
- Relativt låg ränta
- Ej direkt utbetalning till alla storbanker
- Du kan endast låna upp till 20 000 kronor
- Lånebelopp5 000 - 40 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta32,45 % - 78,04 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner inte
- Uppläggningsavgift390 kr
- Administrationsavgift39 kr
- MedsökandeNej
- LåneförsäkringNej
- Direktutbetalning24/7
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Accepterar ej betalningsanmärkning
- Ingen skuld hos Kronofogden
Saldo erbjuder ett snabbt och enkelt smslån utan en kreditupplysning från uc. Du kan låna mellan 1000 - 20 000 kronor utan ett krav på säkerhet. Utbetalning av lån sker i regel inom några minuter, även om det är kväll eller helg då din ansökan godkänns.
- Trustpilot4,7(2k omdömen)
- 4,6(593 omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet4,39
- Redaktionen5
- Kreditium betyg 4,78 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp3 000 - 40 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta24,30 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Krediten har 21,95 % nominell rörlig årsränta, 0 kr i uppläggningsavgift och 0 kr månatlig administrationsavgift. En exempelkredit på 20 000 kr som återbetalas med 1 871 kr per månad under 12 månader har en effektiv årsränta på 24,3 %. Det innebär en total kostnad för krediten om 2 452 kr. Totala beloppet att återbetala är 22 452 kr.

- Godtar betalningsanmärkningar (9 st)
- Oftast har man pengarna samma dag (vid beviljat)
- Betala tillbaka i egen takt
- Låg fast månadsränta på 3,29%
- Uppläggningsavgift på 495 kr
- Lånebelopp3 000 - 40 000 kr
- Löptid3 mån - 8 år
- Ränta21,95 %
- Effektiv ränta24,30 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 200 000 kr
- Ingen skuld hos Kronofogden
Kreditgivaren Flexkontot har flexibla kontokrediter utan UC som ger dig tillgång till pengar när du behöver dem. Lånet är utan säkerhet och kreditupplysningen sker hos Dun & Bradstreet. Här kan man få ett kreditutrymme på upp till 40 000 kr och man utnyttjar endast den del man behöver. Det är också möjligt att få beviljat lån om man har upp till 9 betalningsanmärkningar.
- 4,6(141 omdömen)
- Popularitet4,18
- Redaktionen4
- Kreditium betyg 4,20 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 150 000 kr
- Löptid1 - 7 år
- Effektiv ränta24,69 % - 27,21 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner inte
Ett lån på 30 000 kr till 20% nominell fast ränta, 300 kr uppläggningsavgift, 30 kr månatlig administrationsavgift med en återbetalningstid på 60 månader ger en effektiv ränta på totalt 25.03%. Uppläggningsavgift betalas med den första månatliga betalningen. Detta ger en summa på totalt 49 957,85 SEK att återbetala i 60 avbetalningar om 832.64 SEK.

- Ingen uc kontroll (Dun & Bradstreet)
- Direktutbetalning inom 15 minuter
- Bli beviljad lån trots gamla betalningsanmärkningar
- Nya kunder får endast låna 5 000 kr
- Lånebelopp10 000 - 150 000 kr
- Löptid1 - 7 år
- Ränta20,00 %
- Effektiv ränta24,69 % - 27,21 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner inte
- Uppläggningsavgift300 kr
- Administrationsavgift45 kr
- MedsökandeNej
- LåneförsäkringNej
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En fast inkomst från anställning eller pension
- Accepterar ej betalningsanmärkning
- Ingen skuld hos Kronofogden
Är du ute efter ett lätt tillgängligt och ett flexibelt korttidslån, då är Creditstar långivaren för dig. Lånet är ett smslån med rättvisa villkor där du snabbt kan låna upp till 5 000 kr som ny kund. Är du däremot en återkommande kund kan du låna upp till 50 000 kr. Dessutom erbjuder de direktutbetalning till alla större svenska banker.
- Trustpilot4,7(4.3k omdömen)
- 4,5(350 omdömen)
- Popularitet2,75
- Redaktionen5
- Kreditium betyg 4,39 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Effektiv ränta4,95 % - 22,99 %
- Anslutna banker40
- Utan ucNej
- BetalningsanmärkningGodkänner
För ett annuitetslån på 310 000 kr med 12 års löptid, nominell ränta 8.19 % och 0 kr i uppläggnings-/aviavgift blir den effektiva räntan 8.50 %. Totalt belopp att betala: 487 869 kr. Månadskostnad: 3 388 kr fördelat på 144 betalningstillfällen.

- Man kan låna upp till 800 000 kr utan säkerhet
- Möjlighet att få en löptid på upp till 18 år
- Möjlighet till 39 låneerbjudanden på en ansökan
- Tar en kreditupplysning hos uc
- Lånebelopp5 000 - 800 000 kr
- Löptid1 - 20 år
- Ränta4,50 % - 21,99 %
- Effektiv ränta4,95 % - 22,99 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift0 kr
- Administrationsavgift0 kr
- MedsökandeJa
- Anslutna banker40
- LåneförsäkringNej
- TrustPilot betyg4.7
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En årsinkomst på minst 100 800 kr
- Ingen registrerad skuld hos kronofogden de senaste 6 månaderna
Advisa är en välkänd låneförmedlare som har ett bra omdöme från tidigare kunder. Här kan du teckna lån för alla möjliga ändamål och vare sig du ska lägga om ett befintligt lån, teckna ett nytt eller låna för att renovera köket eller köpa en bil så kan du får hjälp med det genom Advisa.
Advisa ingår och ägs precis som Sambla, av Sambla Group AB och Nordic Capital. Du kan därmed räkna med att de banker som Sambla samarbetar med, de kommer du också hitta hos Advisa. Samma sak gäller lånevillkoren, då både Advisa och Sambla ägs av samma företag så kommer du inte märka någon skillnad i de erbjudande du får.
- Trustpilot4,7(5.3k omdömen)
- 4,8(3.3k omdömen)
- Popularitet3,06
- Redaktionen5
- Kreditium betyg 4,51 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp30 000 - 490 000 kr
- Löptid2 - 15 år
- Effektiv ränta18,75 % - 33,50 %
- Uppläggningsavgift995 kr
- Utan ucNej
- BetalningsanmärkningGodkänner
Räntan är rörlig och sätts individuellt. För ett annuitetslån på 160 000 kr där räntan startar på 22,50 % och sänks med 0,5 procentenheter var tredje månad och en återbetalningstid på 8 år med 96 avbetalningar om i snitt 3 063 kr och 588 kr i uppläggningsavgift ger en effektiv ränta på 19,86 %. Totalt att återbetala blir 294 600 kr.

- Lån trots betalningsanmärkningar
- Man kan få sänkt månadsränta om man sköter återbetalningsplanen
- Lån går att få trots skulder hos Kronofogden
- Låna upp till 500 000 kr
- Man måste ha en medsökande om det finns ett skuldsaldo
- Du eller medsökande behöver vara fastanställd
- Uppläggningsavgift på 995 kr
- Lånebelopp30 000 - 490 000 kr
- Löptid2 - 15 år
- Ränta7,00 % - 22,50 %
- Effektiv ränta18,75 % - 33,50 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift995 kr
- Administrationsavgift29 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Plus1 är en nystart på din ekonomi, bokstavligen talat. Exempelvis får du ett nystartslån om du har enstaka betalningsanmärkningar. Med andra ord förstår långivaren att din kredithistorik inte är fläckfri. Dessutom vänder de sig till dig som har en låg kreditvärdighet och som ändå behöver låna pengar av olika anledningar. Främst för att lösa gamla lån till ett nytt. Lånesumman som de erbjuder är från 30 000 kr upp till 500 000 kr. Löptiden är från 2 år upp till 15 år. De godtar även skuldsaldo hos Kronofogden.
- Trustpilot4,7(4.6k omdömen)
- 4,8(617 omdömen)
- Popularitet3,44
- Redaktionen5
- Kreditium betyg 4,59 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp3 000 - 70 000 kr
- Löptid3 mån - 8 år
- Effektiv ränta28,18 %
- Direktutbetalning24/7
- Utan ucJa
- BetalningsanmärkningGodkänner
40 000 / 22 % / 1 064 kr / 72 mån / effektiv 28,18 % / totalt 77 199; månadsavgift 59 i månadsbeloppet; upplägg 588 betalas separat vid första bruk.

- Godtar betalningsanmärkningar
- Ingen uppläggningsavgift
- Direktutbetalning till alla storbanker
- Måste vara minst 20 år
- Lånebelopp3 000 - 70 000 kr
- Löptid3 mån - 8 år
- Ränta22,00 %
- Effektiv ränta28,18 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift588 kr
- Administrationsavgift59 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- Direktutbetalning24/7
- BankIDJa
- Minst 20 år
- En årsinkomst på minst 120 000 kr
- Ingen skuld hos Kronofogden
Fairlo är en bank som har visionen att göra relationen mellan bank och kund mer hållbar därav av namnet, Fairlo. Fairlo grundades 2016 av två bröder som heter Jimmy och Shamon Hanna som än idag 2026 står som ägare för bolaget.
Hos Fairlo kan du som privatperson låna mellan 10 000 - 70 000 kr. Det som gör att Fairlo sticker ut gentemot andra långivare och banker är att de erbjuder privatlån till den som har låg kreditvärdighet, vare sig personen har betalningsanmärkning, låg inkomst eller behöver låna utan uc.
- Trustpilot4,7(3.5k omdömen)
- 1,7(24 omdömen)
- Popularitet3,65
- Redaktionen5
- Kreditium betyg 4,01 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 50 000 kr
- Löptid5 - 6 år
- Effektiv ränta27,00 % - 45,00 %
- DirektutbetalningDirekt
- Utan ucJa
- BetalningsanmärkningGodkänner
Ett lån på 50 589 kronor till 22 % rörlig ränta med en återbetalningstid på 76 månader medför 76 avbetalningar om ca 1 309 kr, 589 kronor i förmedlingsavgift samt 69 kronor i månatlig administrationsavgift. Detta ger en effektiv ränta på 27,63 %. Totalt att återbetala blir 100 127 kronor.

- Låg ränta
- Ingen uc
- En betalningsanmärkning är OK, om den är äldre än 12 månader
- Inga långtidslån
- Inga helgutbetalningar
- Lånebelopp10 000 - 50 000 kr
- Löptid5 - 6 år
- Ränta20,00 % - 22,00 %
- Effektiv ränta27,00 % - 45,00 %
- KreditupplysningCreditsafe
- BetalningsanmärkningGodkänner
- Uppläggningsavgift589 kr
- Administrationsavgift69 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningDirekt
- BankIDJa
- Minst 21 år
- En årsinkomst på minst 150 000 kr
- Ingen skuld hos Kronofogden
Loanstep är en långivare som erbjuder snabblån från 10 000 kr upp till 50 000 kr utan säkerhet. Det är en perfekt för dig som är ute efter ett enkelt smslån och behöver pengar direkt.
Bakom Loanstep står företaget SBL Finans AB (556933-0961) som är en kreditförmedlare som i sin tur är ägd utav SaveLend Group AB (559093-5176)
- Popularitet3,12
- Redaktionen3
- Kreditium betyg 3,04 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 200 000 kr
- Löptid2 - 10 år
- Effektiv ränta27,69 %
- Uppläggningsavgift579 kr
- Utan ucJa
- BetalningsanmärkningGodkänner
Räkneexempel: Annuitetslån 5 år. Effektiv årsränta 29,97%. Ett lån på 50 000 kr kostar då 1 937 kr/mån (60 avbetalningar), dvs totalt 83 675 kr. Ingen uppläggningsavgift eller aviavgifter. 26,50% nominell ränta. Räntan är rörlig. Banky samarbetar med Nordiska Kreditmarknadsaktiebolaget. Uppdaterat 2022-06-28.

- Utan UC
- Lätt att få
- Inga avgifter
- Låg ränta för att vara ett lån utan UC
- Borgensman med god kreditvärdighet krävs
- Ej möjligt att välja löptid
- Lånebelopp5 000 - 200 000 kr
- Löptid2 - 10 år
- Ränta21,95 %
- Effektiv ränta27,69 %
- KreditupplysningBisnode
- BetalningsanmärkningGodkänner
- Uppläggningsavgift579 kr
- Administrationsavgift49 kr
- MedsökandeNej
- LåneförsäkringNej
- DirektutbetalningNej
- BankIDJa
- Minst 18 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Banky är en ganska ny aktör på lånemarknaden. Företaget grundades 2021 och har som vision att erbjuda ett billigare alternativ till den som har så låg kreditvärdighet att den annars bara kvalificerar sig för högkostnadskrediter. Banky är ett svenskt företag och har Nordiska kreditmarknadsinstitutet som partnerbank. Det betyder att Banky endast sköter kundhanteringen medan Nordiska kreditmarknadsinstitutet, som även samarbetar med många andra parters, är lånets motpart.
- Trustpilot4,2(290 omdömen)
- Popularitet2,31
- Redaktionen4
- Kreditium betyg 3,63 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp10 000 - 600 000 kr
- Löptid1 - 15 år
- Effektiv ränta6,23 % - 27,80 %
- Uppläggningsavgift399 kr
- Utan ucNej
- BetalningsanmärkningGodkänner inte
Vid ett privatlån på 80 000 kr som återbetalas på 6 år med räntan 11,99 % (inkl. månadsavgift 19 kr och uppläggningsavgift 399 kr) blir den effektiva räntan 13,39 %. Du betalar 1590 kr/månad (1571 kr utgör avbetalning, 19 kr utgör månadsavgift och antalet avbetalningar är 72), dvs. ett totalbelopp på 114 509 kr inkl. uppläggningsavgiften om 399. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,23 % till 27,80 %.

- Möjlighet att samla lån
- Etablerat och tryggt bolag
- Stort lånespann och upp till 600 000 kr utan säkerhet
- Betydligt lägre ränta än vanliga smslån och snabblån
- En kreditupplysning hos uc
- Åldersgräns på 20 år
- Lånebelopp10 000 - 600 000 kr
- Löptid1 - 15 år
- Ränta5,99 % - 18,99 %
- Effektiv ränta6,23 % - 27,80 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner inte
- Uppläggningsavgift399 kr
- Administrationsavgift19 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.2
- DirektutbetalningNej
- BankIDJa
- Minst 20 år
- En fast inkomst från anställning eller pension
- Accepterar ej betalningsanmärkning
- Ingen skuld hos Kronofogden
Vi alla känner till de prisvärda flygstolarna hos Norwegian, men de har också ett väl omtalat finansbolag – Bank Norwegian. Fokus ligger på bostadslån, snabba privatlån utan säkerhet, omstartslån samt kreditkort. Bank Norwegian är alltså en bank som konkurrerar med andra storbanker i Sverige där man kan administrera sina konton via internetbanken. Här kan du dessutom låna till vad du vill från 5 000 kr upp till hela 600 000 kr utan säkerhet med en individuell ränta från 8,29%.
- Trustpilot4,7(3k omdömen)
- Användarbetyg5(1 omdömen)
- Popularitet2,52
- Redaktionen5
- Kreditium betyg 4,44 / 5
Kreditium betyget är en sammanvägning av det redaktionella betyget, användaromdömen på Kreditium och externa omdömen.
- Lånebelopp5 000 - 300 000 kr
- Löptid3 - 15 år
- Effektiv ränta5,06 % - 29,45 %
- Uppläggningsavgift459 kr
- Utan ucNej
- BetalningsanmärkningGodkänner
Vid lån om 100 000 kr till 12,99 % årsränta (rörlig) under 7 år med 84 återbetalningar och en uppläggningsavgift om 495 kr blir totalt belopp att återbetala 153 524 kr (1 827 kr per månad) och den effektiva räntan 13,98%.

- Garanterat sänkt ränta, utifrån Northmills villkor
- Kostnadsfritt låneskydd i en månad
- 300 000 kr är mindre än vissa andra långivare erbjuder
- Lånebelopp5 000 - 300 000 kr
- Löptid3 - 15 år
- Ränta4,95 % - 23,00 %
- Effektiv ränta5,06 % - 29,45 %
- KreditupplysningUC
- BetalningsanmärkningGodkänner
- Uppläggningsavgift459 kr
- Administrationsavgift0 kr
- MedsökandeNej
- LåneförsäkringJa
- TrustPilot betyg4.7
- DirektutbetalningNej
- BankIDJa
- Minst 20 år
- En fast inkomst från anställning eller pension
- Ingen skuld hos Kronofogden
Med Northmills samlingslån kan du samla dina befintliga lån och krediter på ett ställe – upp till 300 000 kr. Du väljer själv en månadskostnad som passar din ekonomi, och om du uppfyller deras villkor får du garanterat en lägre ränta än du hade innan. Du ansöker med BankID och får preliminärt svar direkt i webbläsaren. Northmill betalar av dina lån så fort du skrivit på digitalt.
Jämför långivarnas data
Här kan du jämföra villkoren hos olika banker när du tar ett kontantinsatslån:


- Kontantinsats – vad är det?
- Är kontantinsats och handpenning samma sak?
- Kan man låna till kontantinsatsen?
- Kontantinsatslån – ett privatlån utan säkerhet
- Banker som låter dig låna till kontantinsatsen
- Skillnaden mellan kontantinsatslån och handpenningslån
- Topp 3 låneförmedlare när du ska ta ett kontantinsatslån 2026
- Kontantinsatslån för- och nackdelar
- Vanliga frågor om kontantinsatslån
Kontantinsats – vad är det?
Ett bolån är ett lån där huset eller lägenheten som du lånar till ställs som säkerhet till lånet. Detta betyder i praktiken att banken äger en del av din bostad och kan tvinga dig att sälja den om du skulle få problem med att följa avbetalningsplanen. Lån med säkerhet har mycket lägre risk än de utan säkerhet, och bolån anses extra säkra då du ju knappast kan ta med dig bostaden och försvinna ut ur landet. Därför har bolån en mycket låg ränta.
Hela konceptet med bolån bygger på att bostaden är värd minst så mycket som lånet är på. Eftersom bostadsmarknaden rör sig och priserna går upp och ner är det därför viktigt med en viss marginal så att bostadens värde fortfarande är högre än lånet även om värdet går ner.
Detta lärde sig bankerna den hårda vägen under den stora finanskrisen 2007 – 2008. Denna kris utlöstes av att bolånemarknaden i USA kollapsade efter att det under en lång tid hade varit väldigt lätt att få ett bolån. Många låntagare hade trots begränsade inkomster fått låna upp till hela bostadens värde, och när lågkonjunkturen kom så kunde de inte betala.
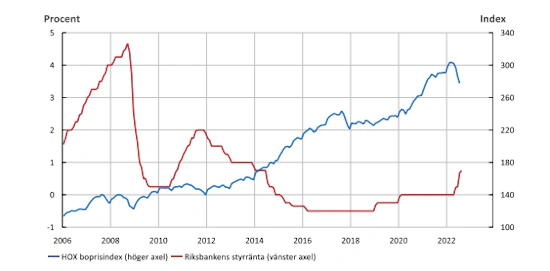
För att minska risken för att något liknande skulle hända i Sverige införde Finansinspektionen år 2010 ett bolånetak som innebär att ett bolån får vara på maximalt 85 procent av bostadens värde, oavsett om du köper ett hus eller en lägenhet. Resterande 15% kallas kontantinsats och ska betalas kontant vid köpet. Bolånetaket och den relativt höga kontantinsatsen är omstridd och många anser att den stänger ute framförallt unga från bostadsmarknaden.
Är kontantinsats och handpenning samma sak?
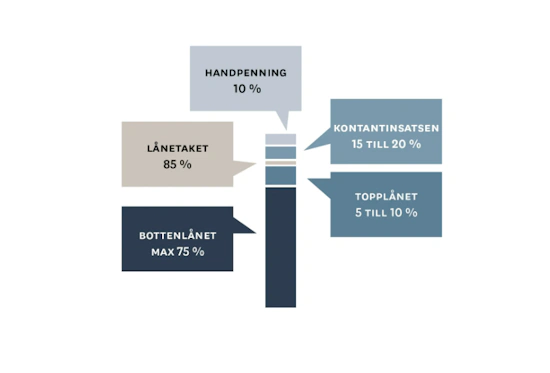
Handpenning är en delbetalning som görs i samband med kontraktsskrivningen, som en slags bekräftelse på att köpet ska genomföras. Den är oftast på 10 procent av köpesumman men kan egentligen vara på vilken procentandel som helst som säljaren och köparen kommer överens om. Om det är en snabb affär kan huset eller lägenheten till och med säljas utan handpenning. Kontantinsatsen däremot bestäms av banken som står för bolånet och måste minst vara på de 15 procent som Finansinspektionen kräver. Säljaren däremot har inget med kontantinsatsen att göra.
Tvärtom vad många tror är alltså kontantinsats och handpenning två helt olika saker, även om båda måste betalas kontant. Dock kan du räkna in handpenningen i kontantinsatsen, det vill säga har du betalt 10 procent i handpenning kontant behöver du endast betala 5% kontant och kan finansiera resten av bostadsköpet i ett bolån.
Här kan du se en illustration som är hämtad från Bjurfors.se som illustrerar hur stora de olika delarna i ett bolån avser.
Kan man låna till kontantinsatsen?
I många städer i Sverige är bostadspriserna höga vilket innebär kontantinsatser på flera hundra tusen. Har man inte de besparingarna kan ett så kallat kontantinsatslån vara den enda vägen till en bostad. Det kan låta lite motsägelsefullt att man kan låna till kontantinsatsen när hela poängen med den är just att begränsa belåningen. Dock gäller bolånetaket specifikt bolån, alltså lån med den aktuella bostaden som säkerhet. Det finns inga lagar som reglerar var de pengar du betalar kontantinsatsen med kommer ifrån. Du kan därför låna dem, antingen från banken som ger ut bolånet, eller från någon annan källa.
Kan man låna till hela kontantinsatsen?
Storleken på kontantinsatslån är inte reglerad av någon lag. Däremot har många banker sina egna regler och riktlinjer. Till exempel sätter flera aktörer en gräns på 10 procent av bostadens värde. Detta innebär att du har 85+10 = 95 procent av värdet i lån.
Kontantinsatslån – ett privatlån utan säkerhet
Lånet till kontantinsatsen är inte knutet till bostaden och är därmed ett lån utan säkerhet; ett så kallat blancolån. Detta innebär att ett kontantinsatslån har högre ränta och kortare löptid, jämfört med ett bolån. Kontantinsatslånet är tänkt att kunna betalas av i sin helhet utan att bostaden säljs och därför kommer det ställas krav på att du har en tillräckligt hög inkomst när du skickar in din låneansökan. En riktlinje kan vara att du ska ha en årsinkomst före skatt som är större än den aktuella lånesumman.
Banker som låter dig låna till kontantinsatsen
Här kan du jämföra vilka banker som du kan ta ett kontantinsatslån hos:
- Sambla - Ansök om kontantinsatslån från 5000 - 600 000 kr - Räntesats om 3,06 - 29,99 %.
- Lendo - Ansök om kontantinsatslån från 10 000 - 600 000 kr - Räntesats om 3,25 - 32,49 %.
- Advisa - Ansök om kontantinsatslån från 5000 - 600 000 kr - Räntesats om 3,06 - 29,99 %.
- Enklare - Ansök om kontantinsatslån från 5000 - 600 000 kr - Räntesats om 2,95 - 26,50 %
- Axo - Ansök om kontantinsatslån från 5000 - 600 000 kr - Räntesats om 2,95 - 26,00 %
Eftersom kontantinsatslån är dyra bör du sträva efter att låna så lite som möjligt och betala igen så snabbt du kan. Ett knep för att minska kostnaden är att ha koll på marknadsvärdet på liknande lägenheter eller hus. Stiger värdet på din bostad kan du nämligen be en mäklare att omvärdera bostaden. Bolånetaket blir då 85 procent av det nya värdet, vilket gör att du kan öka storleken på ditt bolån och använda pengarna du får till att betala av kontantinsatslånet.
Skillnaden mellan kontantinsatslån och handpenningslån
Många blandar ihop handpenningslån och kontantinsatslån. De två typerna av lån vänder sig dock till olika grupper och har olika villkor. Handpenningslånet vänder sig främst till dig som redan har en bostad men som ska flytta. Eftersom handpenningen på den nya bostaden ofta betalas innan den andra bostaden är såld uppstår ett likviditetsproblem. Många banker kan då hjälpa dig med ett lån till handpenningen som du återbetalar när du sålt den befintliga bostaden.
Om du ska köpa en ny bostad och inte har fått sålt ditt gamla boende än så kan du ta ett överbryggningslån. Överbryggningslån är ett tillfälligt lån som hjälper dig att finansiera ditt nya bostadsköp, även om ditt gamla boende inte är sålt än.
Topp 3 låneförmedlare när du ska ta ett kontantinsatslån 2026
Kontantinsatslån för- och nackdelar
Syftet med kontantinsatsen är just att minska hushållens belåning och risken för att människor hamnar i ekonomiska problem. Att runda denna regel med hjälp av ett kontantinsatslån är därför riskfyllt och dyrt. För många finns dock inget alternativ för att komma in på bostadsmarknaden. Tänk dock på att du aldrig kan vara säker på att priset på bostaden går upp. Därmed är risken stor att du inte får tillbaka hela kontantinsatslånet. Nedan finns fördelar och nackdelar med kontantinsatslån sammanfattade.
Fördelar
-
Möjliggör för fler att komma in på bostadsmarknaden
-
Ökar hur stort bolån du kan få
Nackdelar
-
Risk för att du blir överbelånad
-
Höga räntekostnader
-
Risk att du inte får tillbaka kontantinsatsen vid försäljning
Vanliga frågor om kontantinsatslån
Kan man låna till kontantinsats?
Ja, du kan ta blancolån för kontantinsatsen. Kom ihåg att det inte är alla banker som låter dig ta ett blancolån som ska finansiera kontantinsatsen.
Hur ansöker jag om lån till kontantinsatsen?
Du vänder dig till en låneförmedlare eller långivare som erbjuder privatlån och ansöker om så mycket pengar du behöver till insatsen
Kan jag ta bolån på 100 % av bostadens värde?
Nej, du får som mest låna 85 % av bostadens värde
Kräver kontantinsatslån säkerhet?
Ja och nej. Väljer du att teckna ett privatlån för att bekosta din kontantinsats så kommer det inte krävas någon säkerhet. Om du däremot väljer att teckna ett regelrätt kontantinsatslån hos storbankerna så kommer de kräva din nuvarande eller nya bostad som säkerhet för lånet.
Är det dumt att låna till kontantinsatsen?
Att låna till kontantinsatsen är riskfyllt och dyrt. Du bör endast ta ett sådant lån om det är din enda möjlighet för att få en bostad.
Får man tillbaka sin kontantinsats vid försäljning?
Det beror på hur prisutvecklingen på din bostad ser ut. Under de senaste årtiondena har bostadspriserna i storstäder ökat kraftigt och de flesta som sålt bostäder har fått tillbaka allt de lånat med råge. Idag är marknaden osäker och risken att du inte får tillbaka kontantinsatsen är stor.
Vem betalar man handpenningen till?
Handpenningen betalas till säljaren via dennes mäklare.

Kevin har under flera års tid skrivit artiklar och nyheter inom konsumentkrediter. Hans mål är att göra ekonomiska begrepp och koncept enkla att förstå, så att du kan ta välgrundade beslut innan du tecknar ett lån.